달러 패권은 과연 영원할 수 있을까
[‘돈’으로 본 세계사(마지막 회)] 미국이 세계 최강 군림한 이유 ‘달러 패권’
● 전후 ‘금 1온스=35달러’ 고정한 브레튼우즈체제 출범
● 英 파운드 위상 한 방에 날린 수에즈운하 사건
● 미국 디폴트 선언이나 다름없었던 ‘닉슨 쇼크’
● 美 GDP 세계 20%…외환시장 80% 이상 ‘달러’ 거래
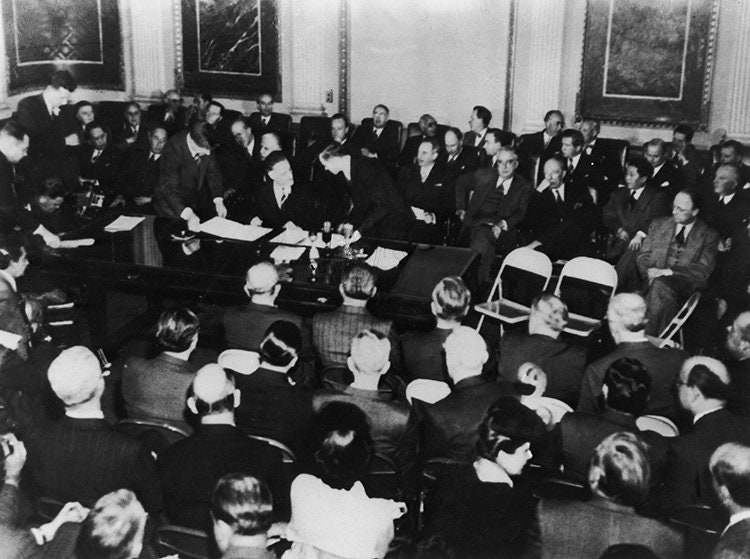
미국은 1944년 6월 미국 뉴햄프셔주 브레턴우즈에 있는 마운트 워싱턴 호텔에 44개국 연합국 대표들을 모아 전후 국제금융 체제를 논의했다. Gettyimage
지금의 달러 패권 시대는 어떻게 시작됐을까. 미국은 20세기에 들어서면서 이미 세계 최강의 경제대국으로 성장했지만, 기존의 파운드화 중심의 국제금융 질서를 변화시킬 생각은 전혀 하지 못했다. 당시 파운드화는 난공불락의 요새와 같았다. 하지만 제1차 세계대전 발발 이후 상황이 달라졌다. 전장에서 멀리 떨어진 미국으로 국제 자금이 몰리면서 뉴욕은 국제 금융의 중심으로 성장했고, 미 달러가 국제통화로 부상하기 시작했다. 이 과정에서 벤저민 스트롱 초대 뉴욕 연방준비은행 총재(재임 1914~1928)는 달러화 표시 무역어음의 재할인 업무를 통해 달러화의 국제화에 앞장섰다. 뉴욕 월가의 금융기관들도 유럽과 남아메리카 시장에 진출해 달러화 기준 영업을 확장하면서 달러화는 국제통화를 넘어 파운드화의 기축통화 자리를 넘보기 시작했다.
44개국 연합국 대표, 전후 국제금융 체제 논의
제2차 세계대전이 막바지에 이르면서 미국은 영국이 더는 국제금융의 중심 역할을 수행할 수 없다고 판단하고, 1944년 6월 미국 뉴햄프셔주 브레턴우즈에 있는 마운트 워싱턴 호텔에 44개국 연합국 대표들을 모아 전후 국제금융 체제를 논의했다. 회의 분위기는 전쟁 전의 국제금융 중심지였던 영국과 신흥 중심지인 미국 간 전후 국제금융 패권을 놓고 벌인 치열한 각축전이나 다름없었다. 양국을 대표해 논쟁을 벌인 사람은 영국의 경제학자 존 메이너드 케인스와 미국 재무부 통화국장 해리 덱스터 화이트였다.
새로운 국제금융 체제에 대한 화이트의 기본 구상은 전쟁 이전의 금본위제와 크게 다르지 않은 고정환율제의 복원이었다. 다만 두 차례의 세계대전으로 세계의 금이 미국으로 집중된 만큼, 이전과는 다른 방식을 주장했다. 즉 달러의 가치를 금에 연동시키고, 다른 통화는 달러에 연동시키는 금환본위제를 추진한 것이다. 화이트는 이를 위해 국제안정기금을 설치해 환율 안정과 자유무역을 촉진하자고 주장했다. 향후 국제금융 체제를 주도하고자 하는 미국의 의도가 다분한 제안이었다.
케인스에게 미국의 제안은 금의 자리에 달러가 들어앉아 있는, 사실상 금본위제 부활이나 다름없었다. 금본위제를 맹렬히 비판했던 케인스가 이를 받아들이기는 만무했다. 그는 국제청산연맹을 창설하고 무역 결제를 위해 달러 대신 새로운 국제통화인 방코르(Bancor·은행 금을 뜻하는 프랑스어)를 만들 것을 제안했다.
달러로 금을 대체하려는 미국과 새로운 금을 만들겠다는 영국 간의 논쟁은 전후 금융 패권과 연관된 문제였다. 미국과 영국은 참석 국가들의 지지를 확보하기 위해 물밑에서 치열하게 경쟁했다. 대미 관계에서 적자를 보고 있던 대다수 나라가 심정적으로 케인스안(案)에 동조했지만, 최강국이 된 미국의 의사를 거절하는 것은 현실적으로 어려웠다. 결국 화이트의 안으로 결론이 났다. 이로써 금 1온스를 35달러에 고정하고 그 외의 통화는 달러에 고정하는 금환본위제를 골자로 한 브레턴우즈체제가 출범했다. 이를 기점으로 달러의 위상은 다른 국가의 화폐와 달라졌다. 수천 년 동안 화폐의 중심에 섰던 금(金)과 동격이 된 것이다.
우여곡절 끝에 브레턴우즈체제가 출범했지만, 많은 난관이 놓여 있었다. 유럽 국가들은 브레턴우즈체제 출범 이후에도 전쟁 직후 경제 혼란을 막기 위해 자본 유출입 통제를 그대로 유지했다. 자본시장을 열게 되면 돈이 다 빠져나가 이자율이 치솟으면서 전쟁 중 발행한 엄청난 규모의 국채를 감당하기 어려울 것이라는 우려 때문이었다. 각국은 1959년이 돼서야 서서히 자본 통제를 풀었다. 하지만 달러가 유출될 때마다 수시로 환율을 조정할 수밖에 없어 고정환율제를 근간으로 하는 브레턴우즈체제가 제대로 가동된다고 보기 어려운 상황이 지속됐다.
기존의 파운드화 중심의 국제금융 질서를 단숨에 달러화 중심으로 바꾸는 것 또한 쉽지 않았다. 전쟁을 거치면서 불어난 파운드화 표시 채무를 영국 경제가 감당하기에는 그 규모가 너무 컸다. 결국 상황을 안정적으로 관리하면서 파운드화가 가진 기축통화 지위를 미국으로 이양하는 것이 대안이었다. 이를 위해 미국은 영국의 부채 문제 해결에 협조했다. 미국이 영국에 달러를 지원하고, 영국과 인도, 이집트, 아일랜드 등 다른 채권국 간의 협상이 마무리되면서 영국은 1947년 외환통제를 풀었다. 하지만 통제를 풀자마자 조달한 자금이 순식간에 유출됐고, 영국은 한 달 만에 다시 외환을 통제해야 하는 상황이 됐다. 결국 영국은 파운드화의 평가절하를 단행했다. 금융 종주국이라는 영국의 위상은 처참하게 무너졌다.
가말 압델 나세르 전 이집트 대통령. Gettyimage
영국이 패권을 상실하면서 당한 또 하나의 국제적 망신이 수에즈운하 사건이다. 영국은 수에즈운하를 방어하기 위해 약 8만 명의 군대를 주둔시켰다. 하지만 가말 압델 나세르 이집트 대통령은 수에즈운하 국유화를 추진하면서 이를 둘러싼 국제적 긴장이 고조되기 시작했다. 1956년 영국은 나세르를 축출하기 위해 이스라엘이 시나이반도를 공격하게 하고, 영국과 프랑스군이 수에즈운하를 점령했다. 하지만 미국은 영국, 프랑스, 이스라엘을 침략군으로 규정하고 즉각 철수를 요구했다. 미국이 전쟁에 반대하자 파운드화는 폭락하기 시작했고, 영국은 파운드화를 방어하기 위해 국제통화기금(IMF)에 긴급 자금 지원을 요청했다. 하지만 미국은 IMF 자금 지원의 전제조건으로 영국이 이집트에서 철수할 것을 요구했다. 영국으로서는 미국의 요구를 수용할 수밖에 없었다. 경제사학자 아이켄그린은 이 사건을 두고 “파운드의 위상을 한 방에 날려버린 기념비적 사건(landmark event)”이라고 말했다.
1956년 영국은 이집트의 나세르 정권을 축출하기 위해 프랑스군과 함께 수에즈운하를 점령했다. Gettyimage
어렵사리 시작한 브레턴우즈체제는 그리 오래가지 않았다. 예일대 교수인 로버트 트리핀은 세계경제의 규모가 커질수록 글로벌 유동성을 담당하는 달러 수요가 커질 수밖에 없는데, 금의 생산량은 이를 따라가지 못해 결국 달러 가치를 유지하기 어려운 트리핀의 딜레마(Triffin’s dilemma)를 피할 수 없다고 주장했다. 브레턴우즈체제는 이런 태생적 한계를 가지고 있었다.
이러한 세계경제 규모의 증가에 더해 전후 특수 환경이 달러의 증발(增發)을 요구하고 있었다. 냉전시대가 열리면서 미국은 유럽의 공산화를 막기 위해서 사상 최대의 원조 프로그램인 마셜 플랜(marshall plan)을 통해 엄청난 규모의 달러를 지원했다. 도지 플랜(dodge plan)을 통해 일본도 지원했다. 유동성 확보로 유럽과 일본 경제가 도약하기 시작했지만 아이러니하게도 독일과 일본의 급성장은 미국을 순 채권국에서 순 채무국으로 전락시켰다. 이후 베트남전쟁 발발과 ‘위대한 사회’ 건설을 위한 사회보장제도의 확충으로 미국의 적자 규모는 눈덩이처럼 늘어났다. 적자를 메우기 위해 다시 달러를 찍어내는 악순환이 계속됐다. 달러의 남발은 달러 가치의 유지를 전제로 하는 브레턴우즈체제를 근간부터 흔들고 있었다.
국제사회는 미국이 재정적자 및 무역적자를 해결하기 위해 성의 있는 조치를 해야 한다고 요구했다. 그러나 미국 정부는 이를 외면했다. 이에 당시 샤를 드골 프랑스 대통령은 “브레턴우즈체제를 끝내고 금본위제로 돌아가야 한다”고 제안했고, 발레리 지스카르데스탱 재무장관은 “달러가 과도한 특권을 누리고 있다”고 비판했다. 국제금융시장에서 달러 기피로 인해 글로벌 유동성 부족 현상이 지속되자, IMF는 새로운 글로벌 유동성인 특별인출권(SDR)를 만들어냈지만, 문제를 해결할 수는 없었다. 이제 브레턴우즈체제의 변화는 불가피해 보였다.
달러의 금 태환 요구가 늘어나면서 미국의 금 보유고는 눈에 띄게 줄어들었다. 1955년 미국의 금 보유량은 미국이 지고 있는 대외채무를 감당하기에 충분했지만, 불과 몇 년 뒤인 1958년 미국의 대외채무는 미국의 금 보유량을 넘어섰고 1964년에는 미국의 금 보유량이 다른 나라 중앙은행이 보유한 달러의 양도 감당하지 못할 수준이 됐다. 금 태환에 대한 불안감이 높아지자 각국 정부는 암암리에 보유한 달러를 금으로 바꾸기 시작했다. 1969년 1월 리처드 닉슨 대통령이 취임했을 당시 국제금융시장에서 달러에 대한 투매가 멈추지 않았고, 금 가격은 천정부지로 치솟았다. 달러 가치가 폭락하면서 인플레이션은 일상이 돼버렸다.
디폴트 선언이나 다름없었던 ‘닉슨 쇼크’
1971년 5월 들어 국제금융시장 상황은 더욱 위태로워졌다. 미국의 재정적자 증가와 저금리 상황을 우려하던 글로벌 자금이 달러의 평가절하 위험을 피하고자 무역흑자로 강세가 예상되던 서독의 마르크로 이동했다. 달러로부터의 탈출이었다. 독일의 중앙은행인 분데스방크는 달러를 사들이면서 마르크화의 과도한 강세를 막으려고 했지만, 마르크화의 가치는 달러와의 고정환율에서 이탈해 큰 폭으로 상승했다. 독일뿐 아니라 네덜란드, 오스트리아도 같은 상황이었다. 이처럼 미국이 달러를 안정시킬 수 있는 여력이 없다는 사실이 알려지면서 많은 나라가 서둘러 자국이 보유한 달러를 금으로 바꾸기 위해 미국에 공식적으로 금 태환을 요구했다.
1971년 8월 13일 닉슨 대통령을 비롯한 참모들이 비밀리에 워싱턴 북쪽에 있는 대통령 별장 캠프데이비드에 모였다. 참석자인 재무장관 존 코널리, 연준 총재인 아서 번스, 대통령 경제자문인 폴 매크라켄, 백악관 예산국장인 조지 슐츠, 대통령 비서실장 해리 로빈슨 할데만, 재무부 차관보인 폴 볼커 등은 위기에 처한 달러를 구제하는 방안을 놓고 치열한 논쟁을 벌였다. 결국 1971년 8월 닉슨 대통령은 전국으로 중계되는 기자회견에서 달러화의 금 태환 중지를 전격 선언했다. 닉슨 쇼크라 불리는 사건이다. 마치 알렉산더 대왕이 복잡한 실타래를 단칼에 끊어낸 듯한 닉슨의 충격적 발표는 사실상 미국의 디폴트 선언이나 다름없었다. 이로써 어렵게 버텨온 브레턴우즈체제와 고정환율제도는 붕괴했다. 달러 가치가 미국 정부가 가진 금이 아닌 신뢰에 의존하는 무체제(non-system) 시대가 도래했다. 달러가 금과의 고리를 끊고 독자 생존을 선언한 것이다.
미국은 달러 가치의 안정을 위해 1971년 12월 스미소니언 박물관(사진)에서 국제회의를 개최했다. 뉴시스
닉슨 쇼크로 국제 환율이 크게 흔들리기 시작했다. 미국은 달러 가치의 안정을 위해 1971년 12월 스미소니언 박물관에서 국제회의를 개최했다. 이 회의에서 달러를 온스당 35달러에서 38달러로 평가절하했다. 닉슨 대통령은 이 합의를 “역사상 가장 의미 있는 협상”이라고 추켜세웠지만 달러의 폭락세는 멈추지 않았다. 협정이 무색하게도 달러는 온스당 42달러까지 하락했다. 원유가를 달러로 표시하던 석유수출기구(OPEC)는 가치가 하락하는 달러에 유가를 그대로 묶어둘 수 없었다. 1973년 그리고 1978년 OPEC이 큰 폭으로 유가를 올리자 세계경제는 불황 국면으로 치달았다. 오일 쇼크가 발생하자 일본, 독일 등 주요 원유 수입국들이 경상수지 적자에 빠졌다.
미국 정부로서는 달러 가치 안정을 위해 모든 수단을 동원해야 했다. 무엇보다 OPEC이 달러 중심 결제 체제에서 이탈하는 것을 막아야 했다. 1974년 재무장관 윌리엄 사이먼은 사우디를 비밀리에 방문해 사우디 왕실의 안전 보장을 약속하면서 ‘페트로 달러(petrodollar)’를 미 국채에 투자해 달라고 요구했다. 중동에 의존해 달러 가치를 지키려는 미국의 노력이 어느 정도 주효했지만, 달러의 하락세를 완전히 멈추지는 못했다. 닉슨 대통령의 강력한 인플레이션 억제 정책에도 불구하고 물가 상승세는 꺾이지 않고 실업률만 높아지는 스태그플레이션이 발생했다. 1974년 8월 닉슨 대통령이 워터게이트 사건으로 사임하면서 경제정책도 표류했다. 국민의 불만이 고조되자, 1978년 미 의회는 연준의 기존 목표인 물가 안정에 더해 완전 고용까지 추가한 험프리-호킨스법(humphey-hawkins act)을 통과시켰으나 실물경제 회복에 큰 효과는 없었다.
1977년 높은 인플레이션 등 어려운 경제 여건 속에 지미 카터 대통령이 취임했다. 그는 과거 케네디 대통령 당시 루사 본드(roosa bonds)처럼 미 국채를 달러 표시가 아닌 독일 마르크와 스위스 프랑으로 발행하는 수모를 겪어야 했다. 1979년 8월 카터 대통령은 인플레이션 매파인 폴 볼커를 연준 의장으로 임명하면서 정치인에게 마지막 수단이라고 할 수 있는 긴축 카드를 꺼내 들었다. 이후 볼커는 이자율을 무려 20%까지 끌어올리면서 인플레이션과 전면전을 벌였다. 볼커의 전례 없는 고강도 통화 긴축으로 경제는 불황에 빠졌지만, 달러화의 추락세는 멈췄고 인플레이션도 잡을 수 있었다. 하지만 카터는 이란의 미국인 인질 사태와 경제 불황 속에 치러진 1980년 대선에서 레이건에게 기록적인 참패를 당한다.
닉슨 쇼크로 달러의 금 태환이 중지됐지만 달러는 명실상부한 국제통화, 즉 기축통화로 부상했다. 팍스 달러리엄(pax dollarium), 즉 달러 패권 시대가 도래한 것이다. 오늘날 세계 각국의 중앙은행은 준비통화로 금과 더불어 달러화를 보유하고 있고, 투자자들은 미 국채를 최고의 안전자산으로 생각하고 활발하게 거래한다. 석유 등 주요 원자재를 포함해 지구상의 거의 모든 재화와 서비스가 달러로 거래되고 있다. 유로화, 엔화, 파운드화 등은 달러와 경쟁하고 있다기보다는 달러의 조력자로서 역할을 수행하고 있다.
서울 중구 명동 하나은행 본점에 위치한 딜링룸. 동아DB
많은 사람이 달러화, 유로화 등의 국제통화를 보유하는 이유는 거래의 편의성 때문이다. 우리나라 기업이 중국으로 수출할 때 위안화 이외에 달러화로 결제가 가능하다. 왜냐하면 중국에 있는 거래 상대방이 달러를 받아주기 때문이다. 기축통화는 달러화, 유로화, 엔화 등 중앙은행의 준비통화를 의미한다고 볼 수 있다. 하지만 기축통화를 경제 측면이 아니라 국제정치의 측면, 즉 패권적 측면으로 이해한다면 오늘날 기축통화는 달러뿐이다. 전 세계 어디에서든 은행망을 통해 달러 결제를 하려면 반드시 미국의 관리하에 있는 송금망(SWIFT와 FED WIRE 등)을 이용해야 한다. 바로 여기에서 미국의 패권이 만들어지는 것이다. 미국은 이러한 권한을 무기화(세컨더리 보이콧 등)하면서 달러 패권을 강화해 왔다.
세계무역에서 미국이 차지하는 비중은 20%에 미치지 못하고, 미국의 국내총생산(GDP)도 전 세계의 20% 수준이다. 하지만 외환시장에서 달러를 상대로 하는 외환거래는 80%를 넘고 있다. 각국이 수출입 거래에 달러를 결제통화로 사용하는 비중은 50%에 달한다. 통상 무역 거래에서 수출업자와 수입업자는 자국 통화를 사용하면 환 변동 위험을 피할 수 있어 유리함에도 달러화를 사용하는 것이다.
국제 채권시장에서도 달러의 지위는 압도적이다. 국제 채권이란 발행국의 국외에서 발행되면서 발행국의 통화로 표시되지 않은 채권을 말한다. 국제 채권시장에서 달러 표시 채권의 비중은 40%를 크게 상회하고 있고, 유로화는 약 30% 수준에 그치고 있다. 세계의 국경 간 융자(cross-border loan)도 달러 표시 융자가 50%를 차지하고 있으며 유로는 약 20% 수준에 불과하다. 외국은행이 가지고 있는 달러화 표시 준비자산은 무려 60%에 달하는 반면, 유로화는 20% 수준에 머무르고 있다. 실물 달러화가 외국에서 널리 유통되고 있다는 점에서도 유로화 등 기타 통화에 비해 독특하다. 특히 경제·정치 상황이 불안정한 나라에서는 달러화가 자국 통화보다 더 많이 사용되고 있다. 연방준비제도이사회는 2021년 1분기 말 기준으로 외국인이 9500억 달러의 미국 지폐를 보유하고 있다고 추정한 바 있는데, 이는 유통 중인 모든 미 달러 지폐의 약 45% 그리고 모든 100달러 지폐의 3분의 2에 해당하는 규모다.
달이 차면 기울듯, 달러도 영원할 순 없어
이러한 달러 패권을 실감할 수 있는 곳이 바로 전 세계 금융 수도라고 할 수 있는 뉴욕이다. 1950년 이래 뉴욕은 금융시장에 몰아닥친 세계화, 규제 완화 그리고 혁신을 발판으로 명실상부한 국제금융 중심으로 자리 잡았다. 뉴욕은 국경을 초월하는 은행 간 거래, 자산관리, 자본거래, 그리고 외환거래 등 모든 분야에서 다른 글로벌 금융시장을 압도한다. 2026년 기준으로 런던증권거래소의 시가총액은 뉴욕증권거래소의 8분의 1 수준이고, 그나마 여전히 런던이 국제금융의 중심 역할을 할 수 있는 것도 미국 밖에서 달러 영업을 하고 있기 때문이다.
달러는 두 차례의 세계대전을 겪으면서 파운드화가 누리던 기축통화 지위를 빼앗았다. 브레턴우즈체제가 출범한 지 30년도 채 되지 않은 1971년 닉슨 쇼크가 터지면서 달러는 금과의 고리를 끊고 독자 생존을 선언했다. 이 충격적 사건으로 금은 수천 년 동안 누려온 최고 화폐의 지위를 내려놓았다. 아이러니하게도 닉슨 쇼크로 인해 몰락할 것 같았던 달러화는 이후 혼란을 수습하고 달러 패권 시대를 본격적으로 열었다. 결국 달도 차면 기울 듯 언젠가 달러화도 파운드화나 금·은의 전철을 밟을 것임은 분명하다. 하지만 중요한 점은 달러 패권이 현재진행형이고 우리가 달러를 신주단지 모시듯 할 수밖에 없는 국제금융 환경 속에서 살아가고 있다는 것이다.
● 서울대 경제학과, 美 미주리대 경제학 박사