KOSPI 밸류에이션 저평가가 맞을까? [오대정의 경제지표 읽기]
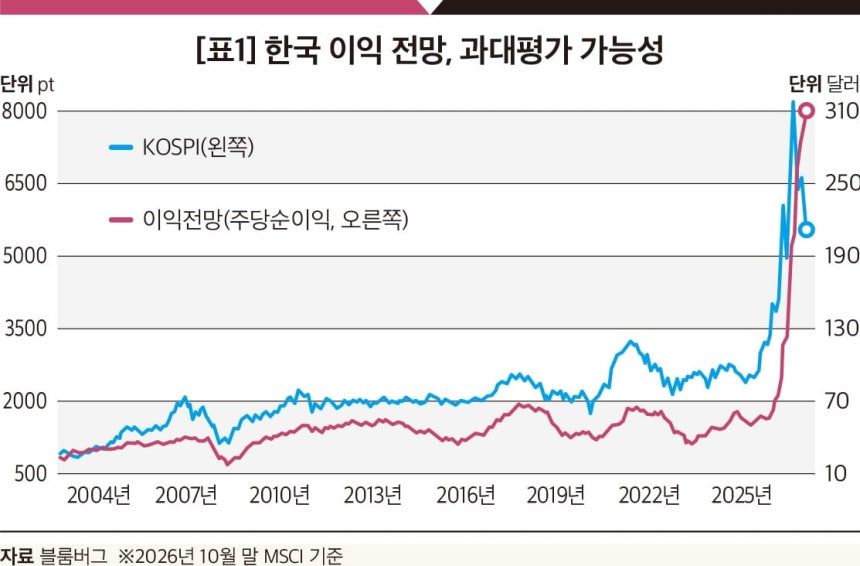
[표1]은 지난 2004년 초 이후 코스피지수와 애널리스트가 전망한 이익전망(MSCI 한국 기준) 추이다. 역사적으로 두 지표는 매우 유사하게 움직여왔다. 그러나 최근 주가는 올해 6월을 고점으로 하향하는 데 반해 이익전망은 계속 상향되고 있다.
대체로 주가가 가장 빠르게 움직이는 지표이고 주가의 움직임을 반영해 이익전망이 뒤따라 조정되는 과거의 경로를 고려하면, 현재의 이익전망이 과대평가됐고 향후 축소될 가능성도 있다는 점을 생각할 수 있다.
[표2]는 한국의 예상 주가수익비율(PER)과 실적 PER이다. PER [주가(P)/이익(E)] 비율 계산에서 예상 PER은 애널리스트가 추정한 이익전망을, 실적 PER는 최근 발표된 실제 이익을 사용한다.
현재 실적 PER은 2008년, 2018년, 2022년 저점에 근접한 저평가 상황이다. 발표된 실제 실적이 아니라 향후 이익전망을 사용하는 예상 PER은 현재 한국이 전례 없이 극단적으로 저평가됐다는 점을 보여준다.
예상 PER 비율 하락은 주가 하락 또는 이익전망의 과대평가가 원인이다. 최근 코스피지수 급락에도 연초 이후 10월 말까지 주가가 36% 상승했음을 고려할 때 최근의 PER 저평가는 주가 하락과 더불어 한국 주식의 향후 이익전망이 과대평가됐기 때문일 수 있다.
다만 이익전망이 아니라 발표된 이익을 사용한 실적 PER 역시 저평가가 극심하므로 중장기 투자자라면 이익전망의 과대평가만 과도하게 우려하기보다는 낮아진 밸류에이션에도 주목할 필요가 있다.
[표3]은 코스피지수와 실적 주가순자산비율(PBR) [주가(P)/장부가(B)] 비율 추이다. PBR은 올해 6월을 고점으로 고평가가 해소되고 있으나, 여전히 2006~2007년의 고점 수준이다.
그러나 [표3]의 국가별 PBR 수치를 보면 한국은 이제 막 중국·브라질의 밸류에이션을 넘어 신흥국 평균에 접근하고 있다. 지난해부터 주식시장 개혁이 많이 이뤄진 점을 고려하면 오히려 한국 시장은 여타 신흥국 대비 저평가돼 있다고 말할 수 있다.
밸류에이션 관점에서는 대부분의 악재가 이미 반영된 것으로 보인다. 이에 따라 단기 변동성에 휘둘리기보다는 중장기 관점에서 점진적으로 분할매수하는 대응이 필요하다.
오대정 전 미래에셋자산운용 부문대표, CFA